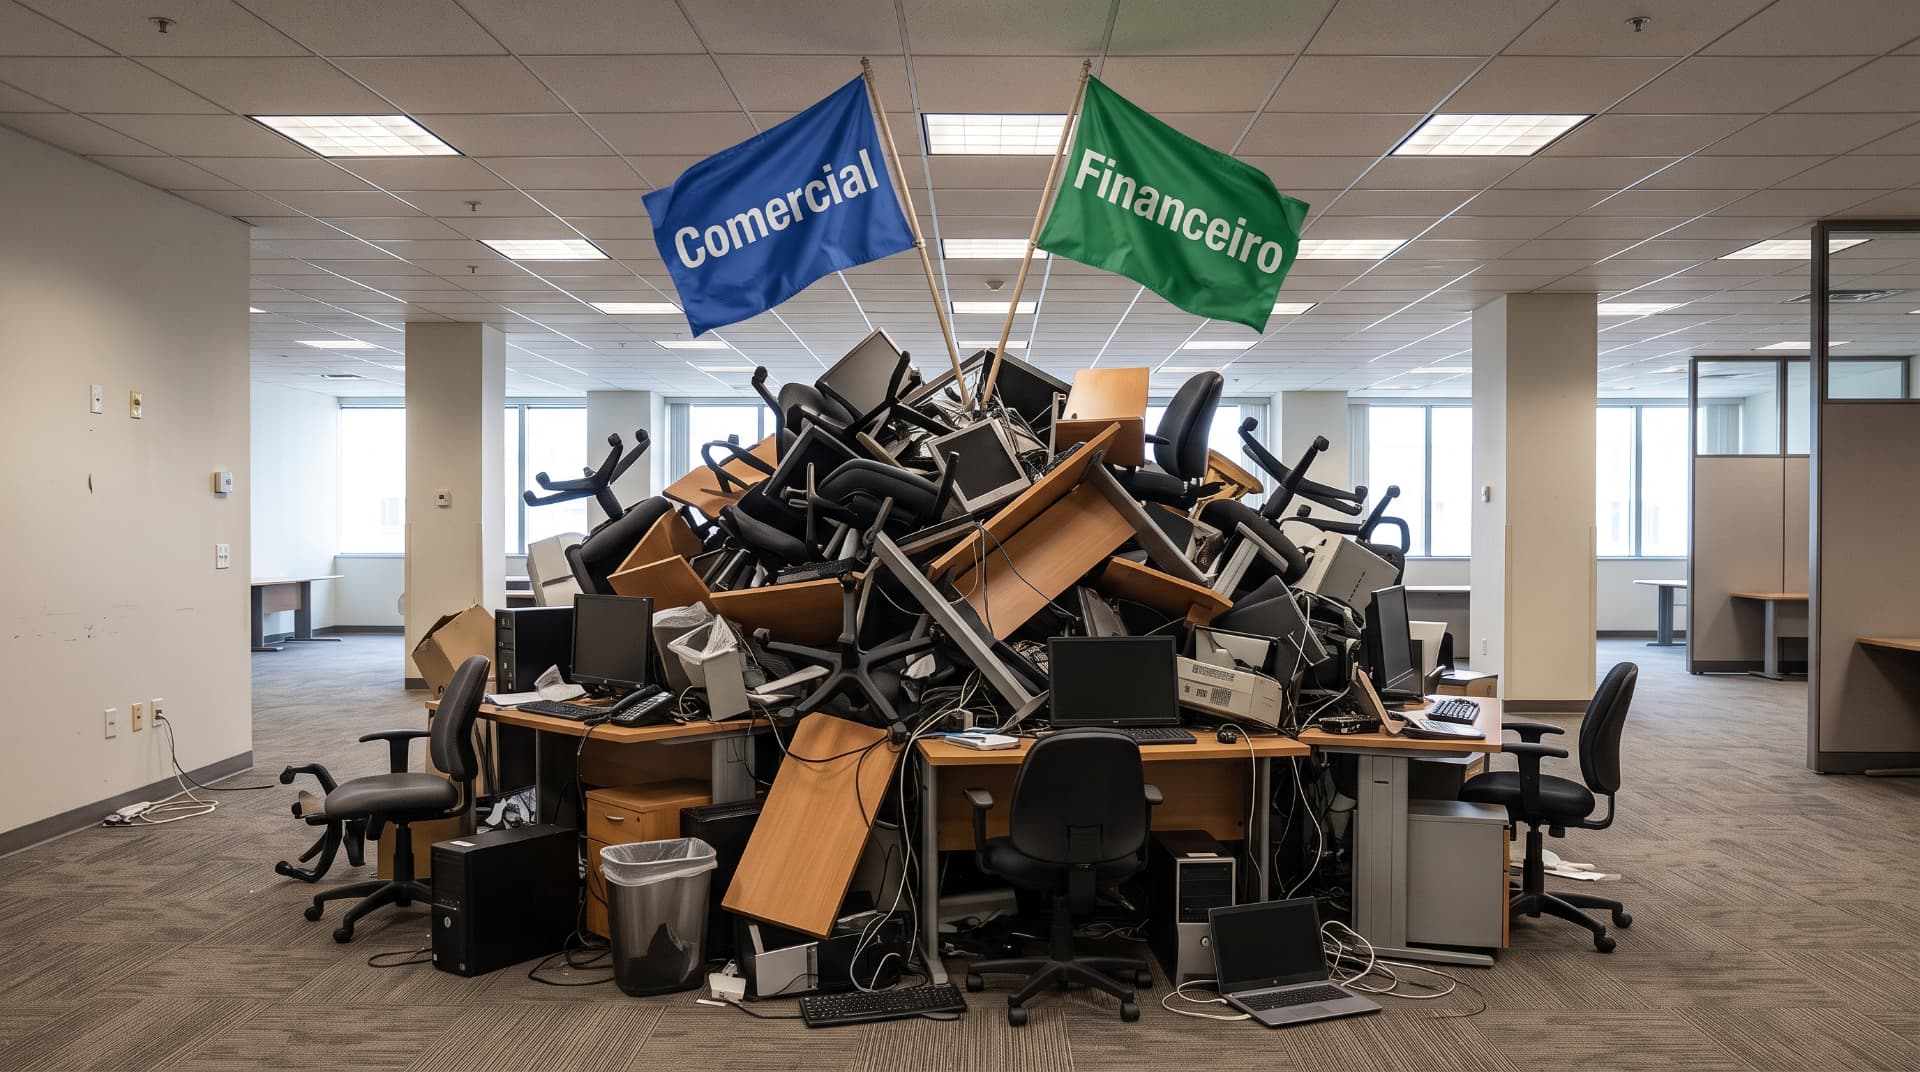
A separação entre comercial e financeiro é tratada como divisão natural de departamentos — metas diferentes, reuniões diferentes, sistemas diferentes. Na prática, é uma quebra no fluxo do mesmo processo: a torneira que abastece a meta de receita é a mesma que drena o caixa quando o crédito é liberado sem critério. O cliente que o vendedor negocia é o mesmo que o financeiro vai cobrar, com o mesmo histórico e o mesmo risco. A decisão tomada sem esse contexto não é uma decisão ruim — é uma decisão cega.
Conectar os dois lados não é sobre dar ao vendedor acesso ao sistema financeiro. É sobre levar as informações certas para o momento certo: limite de crédito, inadimplência e histórico de pagamento aparecem no Zoho CRM antes da proposta, não depois do pedido. O desenho completo está em CRM B2B Inteligente e na integração com o ERP. A Outsmart conecta financeiro e comercial em operações B2B onde os dois mundos precisam falar sem que o vendedor precise navegar no ERP para descobrir se pode fechar o negócio.
1. O dado que muda a conversa antes de ela começar
Limite disponível, títulos vencidos, prazo médio de pagamento e situação cadastral visíveis no registro da conta dentro do CRM. Esse contexto chega pela integração com o ERP e muda duas coisas concretas: a priorização de esforço do vendedor — clientes com título vencido recebem abordagem diferente da de clientes adimplentes — e a conversa sobre desconto, porque é difícil argumentar por prazo estendido quando a tela mostra sessenta dias de atraso no último pedido.
O bloqueio que todo mundo contorna por WhatsApp
Bloqueio automático acima de um patamar de risco, com liberação registrada por aprovador, motivo declarado e prazo de validade. Regra rígida sem via de exceção controlada não dura duas semanas: o time cria um grupo no WhatsApp para "resolver rápido" e a regra vira referência histórica que ninguém mais respeita. Alçada com registro funciona porque deixa a exceção existir — mas rastreável. Dois trimestres de dados de exceção revelam mais sobre a política de crédito real da empresa do que qualquer documento de política escrito.
Quando o limite de crédito é um número sem dono
Em muitas operações B2B, o limite de crédito existe no ERP mas ninguém sabe quem o atualizou pela última vez nem com base em quê. O dado está lá, mas a confiança nele é baixa — e o vendedor acaba ignorando porque "o financeiro vai aprovar de qualquer jeito". O problema não é o dado: é a ausência de processo de revisão. Integrar o limite ao CRM sem resolver quem é responsável por mantê-lo atualizado acelera a proliferação de um número sem credibilidade.
2. Régua de cobrança: segmentação que preserva o relacionamento
A régua de cobrança genérica trata o cliente estratégico que atrasou por problema de caixa pontual da mesma forma que o inadimplente recorrente: primeiro e-mail no terceiro dia, segundo no sétimo, ligação no décimo. O resultado para o cliente estratégico é constrangimento desnecessário que fica na memória. Para o inadimplente recorrente, é protocolo ignorado. Os dois merecem abordagem diferente — e a automação existe para entregar isso sem aumentar a carga do analista.
Segmentar a régua por perfil de risco e valor do relacionamento preserva o cliente que importa e melhora a recuperação de quem costuma atrasar. A segmentação não precisa ser sofisticada: três categorias — estratégico, regular, risco elevado — com réguas distintas já muda o resultado de cobrança de forma mensurável em noventa dias.
Três perfis, três abordagens, zero constrangimento desnecessário
Cliente estratégico com primeiro atraso: ligação da gerência, sem cobrança automática nos primeiros cinco dias. Cliente regular com padrão de atraso ocasional: régua padrão com e-mail e SMS, escalada para ligação no décimo dia. Cliente com histórico de inadimplência recorrente: bloqueio preventivo de novo pedido, aprovação de crédito exigida antes de qualquer nova proposta. As três réguas rodam em paralelo, acionadas automaticamente pelo perfil do cliente no CRM — sem que o analista precise decidir qual protocolo aplicar a cada vencimento.
3. A redigitação que mora entre o CRM e o ERP
Proposta aprovada gera pedido; pedido aprovado alimenta o faturamento no ERP via integração. Cada etapa manual nesse caminho adiciona três coisas: risco de erro de digitação, atraso de ciclo e trabalho de conferência posterior. É o trecho onde o retorno financeiro da integração aparece mais rápido — e onde a proposta automatizada entrega o maior impacto antes mesmo do faturamento.
O ciclo correto é: proposta aprovada no CRM com alçada de desconto registrada → pedido criado no ERP com os mesmos itens, preço e condição → nota emitida no ciclo normal do ERP → status de faturamento refletido de volta no CRM. O financeiro vê a nota. O vendedor vê a confirmação. Nenhum campo foi copiado à mão. O único trabalho humano foi a decisão comercial — que é onde o humano agrega valor de fato.
4. O fechamento que devorava a primeira semana do mês
A maior parte dos lançamentos bancários é repetitiva: mesmo fornecedor, mesmo valor, mesmo histórico. Conciliação assistida por regra — onde o sistema sugere a classificação com base em padrão histórico e o analista apenas confirma — cobre esse volume sem intervenção manual. O trabalho do analista passa a ser exceção: os lançamentos que a regra não reconhece, os valores divergentes, os novos fornecedores.
O fechamento mensal deixa de consumir a primeira semana do mês seguinte em conferência linha por linha. O que antes era um exercício coletivo de reconciliação passa a ser validação de exceções — e a equipe financeira tem tempo para análise em vez de digitação.
5. Os indicadores que o financeiro não mostra ao comercial — e deveria
Prazo médio de recebimento (PMR) por segmento — quantos dias em média cada categoria de cliente demora para pagar após o faturamento —, percentual da carteira vencida, inadimplência por vendedor e margem real após desconto e prazo: são os indicadores que o comercial deveria ver e raramente vê. Sem esses números, a meta de receita e a saúde do caixa vivem em mundos paralelos.
PMR por vendedor — o número que muda o comportamento
Quando o prazo médio de recebimento aparece por vendedor no painel de desempenho, o comportamento muda. O vendedor que vendia mais porém com prazos longos e descontos agressivos passa a ver o custo financeiro da sua estratégia comercial — não como argumento do financeiro, mas como dado do próprio painel. A conversa deixa de ser "você vende, a gente cobra" e passa a ser "como maximizamos margem e giro juntos".
6. Comissão sobre recebimento — o ajuste que alinha o incentivo
Comissão calculada sobre venda, e não sobre recebimento, produz exatamente o comportamento que o financeiro combate depois: pedido fechado, prazo estendido, desconto no limite — e caixa que não aparece no mês em que a meta foi batida. O ajuste é estrutural: quando a comissão é calculada sobre o valor efetivamente recebido, o vendedor passa a ter interesse direto no prazo e na adimplência do cliente — e a régua de cobrança ganha um aliado natural dentro do time comercial.
A operacionalização desse ajuste depende de dado integrado: o CRM precisa saber quando a nota foi paga, em qual valor e com qual desconto de liquidação. Essa informação vive no ERP — e só chega ao cálculo de comissão se a integração existir. Sem ela, comissão sobre recebimento é uma política que ninguém consegue operacionalizar.
| Etapa | Hoje sem integração | Com CRM e ERP conectados | Ganho |
|---|---|---|---|
| Análise de crédito | E-mail para o financeiro | Limite e situação visíveis na oportunidade | Menos ciclo perdido |
| Aprovação de desconto | Mensagem no WhatsApp | Alçada automática por faixa | Margem preservada |
| Geração do pedido | Redigitação no ERP | Pedido criado a partir do CRM | Menos erro de digitação |
| Faturamento | Planilha de acompanhamento | Status refletido no CRM | Previsão de caixa real |
| Cobrança | Vendedor descobre depois | Inadimplência visível antes da nova venda | Risco controlado |
Ferramentas e páginas relacionadas
Limites honestos
Automação financeira não corrige política comercial ruim. Se o desconto é liberado sem critério e o prazo é negociado caso a caso sem registro, o efeito da automação é acelerar a formalização de uma decisão que já nasceu errada — com rastreabilidade, mas ainda errada. A política precisa existir antes da automação. Automatizar processo sem regra é aumentar a velocidade do erro.
Há também um limite na conciliação automática: operações com muitos meios de recebimento, muitos fornecedores e lançamentos irregulares vão sempre ter uma faixa de exceções que exige revisão humana. O objetivo realista é reduzir o volume manual para essa faixa de exceções — não eliminar o trabalho do analista, mas concentrá-lo onde ele de fato agrega valor.
Resumo prático
- Crédito e inadimplência precisam aparecer no CRM antes da proposta, não depois do pedido.
- Alçada automatizada com registro preserva margem sem travar a venda nem criar WhatsApp paralelo.
- Pedido gerado do CRM elimina redigitação e encurta o ciclo entre proposta aprovada e nota emitida.
- Previsão de caixa real depende do status de faturamento refletido no CRM em tempo próximo ao real.
- Comissão sobre recebimento, e não sobre venda, alinha o incentivo do vendedor ao interesse do caixa.
Perguntas frequentes
Continue por aqui
Integrações Zoho + ERP
Crédito e financeiro visíveis no CRM.
CRM B2B Inteligente
Comercial, ERP e IA na mesma operação.
Proposta automatizada
Preço, desconto e alçada sob controle.
Cadastro duplicado
Base confiável para cobrança.
Sua meta bate, mas o caixa não acompanha?
Em 30 minutos avaliamos o fluxo entre proposta, crédito, faturamento e cobrança para identificar onde a operação está perdendo previsibilidade de caixa.
Conversar 30 minutos com um especialista